
Xuất khẩu sản phẩm dệt may sang thị trường Hoa Kỳ - Các vấn đề cần lưu ý về phòng vệ thương mại
1. Đặt vấn đề:
Hoa Kỳ là thị trường xuất khẩu quan trọng hàng đầu của hàng dệt may Việt Nam, chiếm tới 43,91% tổng trị giá xuất khẩu dệt may từ Việt Nam ra thế giới trong 9 tháng năm 2024 (theo số liệu thống kê của Tổng cục Hải quan Việt Nam). Nhóm hàng này cũng có sự tăng trưởng tốt trong 9 tháng đầu năm nay so với cùng kỳ năm 2023, với mức tăng là 9,1%, nhờ nhu cầu tiêu thụ tại thị trường Hoa Kỳ tăng trở lại.
Bảng 1: Một số chỉ tiêu quan trọng trong xuất khẩu dệt may và giày dép từ Việt Nam sang thị trường Hoa Kỳ năm 2024
|
Tên nhóm hàng |
Trị giá xuất khẩu sang Hoa Kỳ trong 9T/2024 (tỷ USD) |
9T/2024 so với 9T/2023 (%) |
Tỷ trọng của thị trường Hoa Kỳ trong tổng XK từ VN ra các thị trường (%) |
Tỷ trọng của mặt hàng trong tổng XK hàng hóa sang Hoa Kỳ (%) |
|
Hàng dệt, may |
12,007 |
9,10 |
43,91 |
13,62 |
Nguồn: Tính toán từ số liệu của Tổng cục Hải quan
Với tỷ trọng đáng kể của thị trường Hoa Kỳ, những biến động và rủi ro trên thị trường này sẽ tác động rất lớn đến xuất khẩu nhóm hàng này của Việt Nam.
Trong những năm gần đây, bên cạnh sắt thép, nhôm, đồ gỗ, sản phẩm cao su-nhựa, các nhóm hàng tiêu dùng như dệt may cũng dễ bị điều tra và áp dụng các biện pháp phòng vệ thương mại khi nhập khẩu vào Hoa Kỳ nếu có các dấu hiệu không hợp lý giữa năng lực sản xuất, giá thành với lượng và giá xuất khẩu. Trong đó nhóm hàng từ một số thị trường sản xuất lớn của châu Á có mức tăng trưởng nhanh về kim ngạch có nguy cơ cao. Rủi ro về các biện pháp phòng vệ thương mại mà Hoa Kỳ có thể áp đặt lên hàng dệt may của Việt Nam cần được theo dõi và cảnh báo sớm để giúp các doanh nghiệp của các ngành này có sự chủ động phòng tránh hoặc ứng phó phù hợp.
2. Cảnh báo sớm đối với mặt hàng dệt may
- Mã HS 61 và các mã thành phần (6 chữ số)
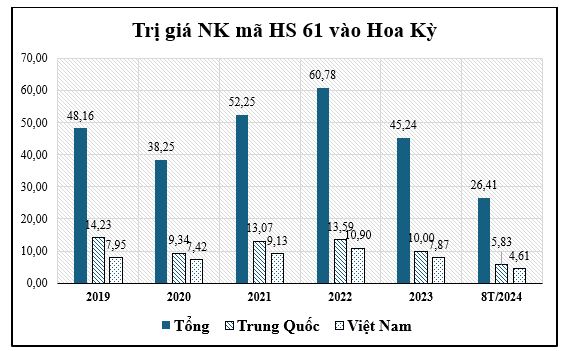
Theo số liệu của Trung tâm Thương mại quốc tế (ITC), nhập khẩu nhóm hàng dệt may mã HS 61 vào Hoa Kỳ sau khi sụt giảm trong năm 2020 vì dịch bệnh, đến năm 2021 đã tăng trở lại, vượt cả mức của trước dịch bệnh là năm 2019. Tuy nhiên, sau khi tăng mạnh trong năm 2022 thì đến năm 2023, lạm phát, lãi suất tăng, sức mua yếu và chính sách giải phóng hàng tồn kho khiến trị giá nhập khẩu nhóm hàng này vào Hoa Kỳ sụt giảm mạnh về mức 45,24 tỷ USD, thấp hơn cả mức của năm 2019. Số liệu ước tính sơ bộ 8 tháng đầu năm nay, nhập khẩu nhóm hàng này vào Hoa Kỳ đạt 26,41 tỷ USD, vẫn dẫn đầu thế giới về trị giá nhập khẩu.
Biểu đồ 1: Trị giá nhập khẩu hàng dệt may mã HS 61 vào Hoa Kỳ giai đoạn 2019-2024
Nguồn: Tính toán từ số liệu của ITC
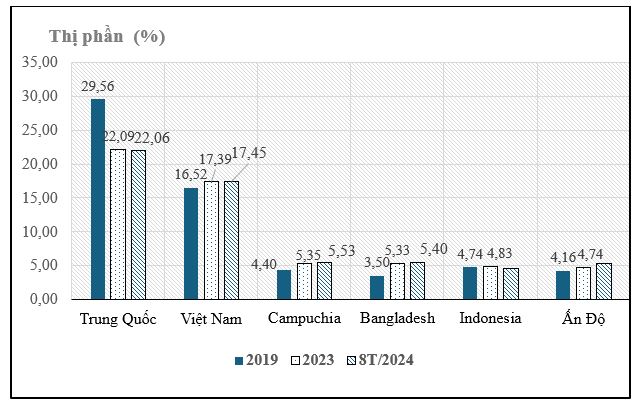
Cho đến nay, Trung Quốc vẫn là nguồn cung ứng hàng dệt may mã HS 61 lớn nhất vào Hoa Kỳ, tiếp theo là các nước châu Á khác như Việt Nam, Campuchia, Bangladesh, Indonesia và Ấn Độ. Tuy nhiên, thị phần của các nguồn cung ứng này đã thay đổi trong giai đoạn 2019-2024, với sự sụt giảm của Trung Quốc và sự gia tăng của các nước còn lại. Trong đó thị phần của hàng dệt may mã HS 61 từ Việt Nam đã tăng từ 16,52% vào năm 2019 lên 17,39% vào năm 2023 và tiếp tục tăng trong năm 2024, với thị phần 17,45% trong 8 tháng đầu năm nay.
Biểu đồ 2: Thay đổi thị phần của các nước xuất khẩu mã HS 61 hàng đầu tại thị trường Hoa Kỳ năm 2019, 2023 và 8 tháng 2024
Nguồn: Tính toán từ số liệu của ITC
Xét chi tiết đến các mã HS 6 chữ số thuộc nhóm này có thể thấy nhiều mã đang có thị phần cao tại thị trường Hoa Kỳ, như mã 611020, 610463, 610822, 610832…Đáng lưu ý nhóm hàng 610463 có thuế NK thấp nhất (1%) hiện cũng là mặt hàng Việt Nam có thị phần lớn tại thị trường Hoa Kỳ,
Bảng 2: Một số mã HS 6 số nhóm hàng dệt may (HS 61) nhập khẩu từ Việt Nam vào Hoa Kỳ có trị giá lớn hoặc tốc độ tăng trưởng mạnh trong giai đoạn 2019-2023
|
Mã HS |
Trị giá NK từ Việt Nam vào Hoa Kỳ (nghìn USD) |
Tốc độ tăng trưởng bình quân 2019-2023 (%) |
Thị phần tại thị trường Hoa Kỳ (%) |
Thuế suất NK vào Hoa Kỳ (%) |
|
611020 |
1.406.360 |
2 |
19 |
11 |
|
611011 |
33.120 |
25 |
9 |
16 |
|
610463 |
539.050 |
3 |
34 |
1,0 |
|
610822 |
213.060 |
17 |
26 |
12 |
|
610832 |
179.182 |
29 |
23 |
16 |
|
610821 |
74.109 |
15 |
13 |
8 |
Nguồn: Tính toán từ số liệu của ITC
b. Một số nhóm thuộc mã HS 62
Theo số liệu từ ITC, Hoa Kỳ hiện là nước nhập khẩu nhóm hàng dệt may mã HS 62 lớn nhất trên thế giới, chiếm tới 13,5% trị giá nhập khẩu nhóm hàng này của toàn cầu.
Năm 2023, nước này nhập khẩu 3,17 tỷ USD nhóm hàng mã HS 62, đạt tốc độ tăng trưởng trung bình năm 8% trong giai đoạn 2019-2023. Tính sơ bộ 8 tháng đầu năm 2024, Hoa Kỳ nhập khẩu
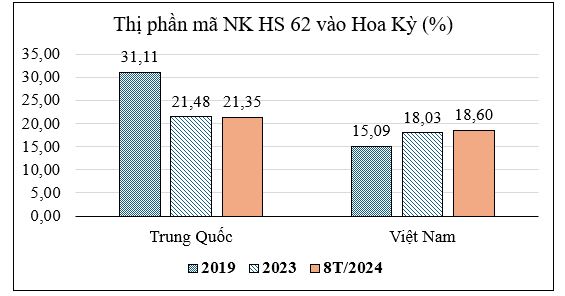
Với nhóm hàng mã HS 62, Hoa Kỳ hiện nhập khẩu chủ yếu từ Trung Quốc, Việt Nam, Bangladesh, Indonesia và Ấn Độ. Tuy nhiên, thị phần của Trung Quốc đã giảm rõ rệt trong giai đoạn 2018-2024 từ mức 31,11% xuống còn 21,35%, trong khi thị phần của nguồn hàng nhập khẩu từ các nước khác gia tăng, trong đó thị phần của hàng nhập khẩu từ Việt Nam tăng từ 15,09% lên 18,60%.
- Tình hình chung về nhập khẩu dệt may từ các nguồn trên thế giới vào thị trường Hoa Kỳ
Tổng kim ngạch nhập khẩu dệt may vào Hoa Kỳ đạt 2,13 tỷ USD vào năm 2020 và tăng mạnh lên đến 54,97% vào năm 2021 bất chấp sự ảnh hưởng của dịch bệnh, đạt mức 4,74 tỷ USD. Sang năm 2022, trị giá nhập khẩu mặt hàng này vẫn duy trì đà tăng trưởng nhưng chậm lại, tăng 6.36% so với năm trước đó và đạt mức cao nhất từ trước tới nay là 5,07 tỷ USD. Sang đến năm 2023, tổng kim ngạch nhập khẩu mặt hàng này lại có sự sụt giảm đáng kể xuống còn 3,25 tỷ USD.
Tổng giá trị nhập khẩu dệt may sang thị trường Hoa Kỳ từ 2020 đến 2023
Đơn vị: USD
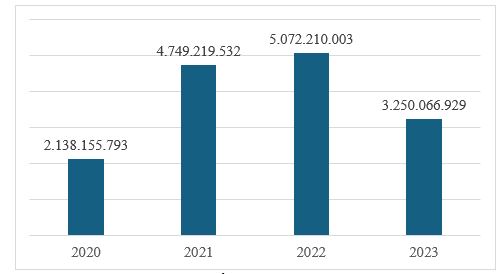
Nguồn: IHS Markit
Tổng trị giá nhập khẩu dệt may sang Hoa Kỳ giảm tới 56,06% vào năm 2023 so với cùng kỳ năm trước đó. Trong các quốc gia và vùng lãnh thổ xuất khẩu dệt may sang Hoa Kỳ, Ca-na-đa và Mê-hi-cô luôn dẫn đầu về tổng kim ngạch xuất khẩu. Năm 2022, cả hai quốc gia này lần lượt đạt trị giá xuất khẩu sang Hoa Kỳ là 1,05 tỷ USD và 921 triệu USD. Sang đến năm 2023, theo xu hướng suy giảm chung của toàn ngành, cả trị giá xuất khẩu của Ca-na-đa và Mê-hi-cô đều giảm đến 17,2 và 30,19%, tuy nhiên đây là mức sụt giảm thấp hơn đáng kể so với nhiều thị trường khác. Việt Nam là quốc gia có sự sụt giảm mạnh nhất lên đến 214,01% so với cùng kỳ năm trước đó và chỉ đạt hơn 238 triệu USD tổng kim ngạch xuất khẩu, đánh mất vị trí thứ 3 vào tay Hàn Quốc. Sau Việt nam, tổng kim ngạch xuất khẩu dệt may của Đài Loan và Nam Phi đều suy giảm ở mức trên 127%. Mặc dù Bra-xin, cũng giảm đến 34,6% về giá trị xuất khẩu nhưng đã rút ngắn khoảng cách với Đài Loan khi chỉ kém quốc gia này hơn 2 triệu USD trị giá xuất khẩu sang Hoa Kỳ. Trong số các thị trường chính xuất khẩu dệt may sang Hoa Kỳ, Nhật Bản là quốc gia duy nhất có sự gia tăng về giá trị xuất khẩu là 13,57%.
Các nguồn cung ứng chính vào thị trường Hoa Kỳ năm 2022 & 2023
Đơn vị: USD
|
Nguồn cung ứng vào Hoa Kỳ |
Trị giá NK năm 2022 |
Trị giá NK năm 2023 |
Thị phần năm 2022 |
Thị phần năm 2023 |
2022 so với 2023 |
|
Tổng NK vào Hoa Kỳ |
5.072.210.003 |
3.250.066.929 |
-56,06 |
||
|
Ca-na-đa |
1.051.433.267 |
897.104.848 |
20,73 |
27,60 |
-17,20 |
|
Mê-hi-cô |
921.667.279 |
707.929.362 |
18,17 |
21,78 |
-30,19 |
|
Hàn Quốc |
627.862.149 |
428.114.272 |
12,38 |
13,17 |
-46,66 |
|
Việt Nam |
749.323.428 |
238.627.521 |
14,77 |
7,34 |
-214,01 |
|
Đài Loan |
445.259.650 |
195.930.822 |
8,78 |
6,03 |
-127,25 |
|
Bra-xin |
260.880.271 |
193.816.426 |
5,14 |
5,96 |
-34,60 |
|
Nhật Bản |
118.890.322 |
137.550.611 |
2,34 |
4,23 |
13,57 |
|
Nam Phi |
167.400.764 |
63.538.310 |
3,30 |
1,95 |
-163,46 |
|
Trung Quốc |
10.809.146 |
8.576.985 |
0,21 |
0,26 |
-26,03 |
Nguồn: IHS Markit
Trong 3 tháng đầu năm 2024, hình xuất khẩu dệt may sang Hoa Kỳ ghi nhận nhiều dấu hiệu tích cực khi đa số các quốc gia đều ghi nhận sự tăng trưởng về giá trị xuất khẩu. Tổng kim ngạch nhập khẩu dệt may của Hoa Kỳ quý 1 năm nay tăng 24,64% so với cùng kỳ năm trước đó, đạt hơn 1,06 tỷ USD. 4 thị trường lớn nhất bao gồm Ca-na-đa, Mê-hi-cô, Hàn Quốc và Việt Nam đều gia tăng giá trị xuất khẩu, trong đó Việt Nam là quốc gia có sự tăng trưởng mạnh nhất lên đến 53,49%, đạt 128,57 tỷ USD và vươn lên vị trí thứ 3 sau khi để tuột mất vào tay Hàn Quốc cùng kỳ năm trước đó. Nam Phi là quốc gia có mức tăng trưởng ấn tượng nhất lên đến 93,03%, đạt 29,21 triệu USD, tiếp sau đó là Trung Quốc và Đài Loan cũng ghi nhận giá trị xuất khẩu tăng 49,08% và 52,84%.
Bảng 2: Các nguồn cung ứng chính vào thị trường Hoa Kỳ Q1/2023 & Q1/2024
Đơn vị: USD
|
Nguồn cung ứng vào Hoa Kỳ |
Trị giá NK năm Q1/2023 |
Trị giá NK năm Q1/2024 |
Q1/2024 so với Q1/2023 |
|
Tổng NK vào Hoa Kỳ |
804.105.603 |
1.067.009.295 |
24,64 |
|
Ca-na-đa |
238.691.941 |
266.925.094 |
10,58 |
|
Mê-hi-cô |
173.109.491 |
224.216.777 |
22,79 |
|
Hàn Quốc |
94.634.710 |
110.675.267 |
14,49 |
|
Việt Nam |
59.807.232 |
128.577.795 |
53,49 |
|
Đài Loan |
50.989.361 |
108.124.450 |
52,84 |
|
Bra-xin |
59.168.704 |
61.136.591 |
3,22 |
|
Nhật Bản |
33.100.420 |
24.189.938 |
-36,84 |
|
Nam Phi |
2.036.910 |
29.218.372 |
93,03 |
|
Trung Quốc |
1.426.831 |
2.801.852 |
49,08 |
Nguồn: IHS Markit
Về thị phần, có thể thấy không quá nhiều sự thay đổi về các quốc gia xuất khẩu chính dệt may sang Hoa Kỳ trong 3 tháng đầu năm nay khi Ca-na-đa vẫn dẫn đầu dù thị phần giảm tới hơn 4% trong khi thị phần của Mê-hi-cô vẫn được giữ nguyên. Hàn Quốc sụt giảm nhẹ về thị phần trong khi thị phần của Việt Nam tăng đến 4,61%. Trong đó, đáng chú ý nhất là sự gia tăng đáng kể về thị phần của Nam Phi khi quốc gia này chiếm 2,74% thị phần toàn ngành trong khi chỉ nắm xấp xỉ 0,25% thị phần cùng kỳ năm trước đó.
Vượt qua một năm 2023 đầy khó khăn, các doanh nghiệp trong ngành dệt may đã có nhiều tín hiệu tích cực. Sự hồi phục của thị trường trong năm 2024 đã giúp đơn hàng hồi phục tích cực, kết quả sản xuất-kinh doanh cũng ghi nhận nhiều điểm sáng. Số liệu được thể hiện rõ trong những tháng đầu của quý 4, kim ngạch xuất khẩu và tổng doanh thu của May 10 ghi nhận tăng trưởng hơn 10% so với cùng kỳ năm 2023 và với kết quả trên, trong năm 2024, May 10 chắc chắn sẽ hoàn thành kế hoạch xuất khẩu, kế hoạch doanh thu.
Năm 2024, ngành dệt may có thể đạt 44 tỷ USD kim ngạch xuất khẩu, tăng gần 10% so với 2023, nhưng trong bối cảnh thị trường xuất khẩu được mở rộng, ngành còn đứng trước nhiều thách thức. Đơn cử, Công ty cổ phần Sợi Phú Bài, đến hết quý 3/2024 đạt 955 tỷ đồng doanh thu, lợi nhuận trước thuế đạt 9,2 tỷ đồng, bằng 91% kế hoạch doanh thu năm; Cũng vượt qua điểm hòa vốn, Công ty cổ phần Vinatex Phú Hưng có doanh thu tính đến hết tháng 10/2024 đạt 656,23 tỷ đồng, trong đó lợi nhuận đạt 4,3 tỷ đồng. Nhiều doanh nghiệp sợi khác như Công ty Cổ phần Vinatex Hồng Lĩnh, Tổng Công ty Việt Thắng, Nhà máy Sợi Vinatex Phú Cường đã giảm lỗ so với cùng kỳ 2023 và tiến gần hơn với điểm hòa vốn.
Đánh giá của Hiệp hội Dệt may Việt Nam (Vitas) cho thấy năm 2024, trong bối cảnh tình hình thế giới tiếp tục diễn biến phức tạp, khó lường, xung đột leo thang ở nhiều khu vực; giá xăng dầu, cước vận tải biến động mạnh, kinh tế thương mại phục hồi chậm, tổng đầu tư toàn cầu sụt giảm, thiên tai, biến đổi khí hậu, an ninh năng lượng diễn biến phức tạp, nhưng ngành dệt may Việt Nam vẫn giữ được mức tăng trưởng khá. Cụ thể, ông Vũ Đức Giang, Chủ tịch Vitas thông tin, năm nay, kim ngạch xuất khẩu toàn ngành dệt may ước đạt 44 tỷ USD như dự kiến đề ra từ đầu năm và tăng 11,26% so với năm 2023. Ở chiều ngược lại, kim ngạch nhập khẩu ước đạt 25 tỷ USD, tăng 14,79%. Như vậy, ngành dệt may xuất siêu khoảng 19 tỷ USD, tăng 6,93% so với năm 2023. Trong các thị trường xuất khẩu, Hoa Kỳ vẫn là thị trường lớn nhất với kim ngạch ước đạt 16,71 tỷ USD, tăng 12,33% so với năm 2023 và chiếm tỷ trọng 37,98% tổng kim ngạch xuất khẩu; Nhật Bản ước đạt 4,57 tỷ USD, tăng 6,18%, chiếm tỷ trọng 10,39%; EU ước đạt 4,3 tỷ USD tăng 7,66%, chiếm tỷ trọng 9,77%; Hàn Quốc ước đạt 3,93 tỷ USD, tăng 10,36%, chiếm tỷ trọng 8,93%; Trung Quốc ước đạt 3,65 tỷ USD, tăng 1,76%, chiếm tỷ trọng 8,3%; ASEAN ước đạt 2,9 tỷ USD, tăng 4,84%, chiếm tỷ trọng 6,59%.
Đáng chú ý, theo Chủ tịch Vitas, năm 2024, tăng trưởng quy mô toàn cầu đối với ngành dệt may không có sự chuyển biến, tăng trưởng rõ nét. Nhưng Việt Nam có sự tăng trưởng là nhờ đón được sóng dịch chuyển đơn hàng.
Nhiều thị trường xuất khẩu mới nổi như Trung Đông, châu Phi đã được các doanh nghiệp dệt may Việt Nam tiếp cận để mở rộng thị trường, đồng thời, các doanh nghiệp dệt may trong nước đã nhạy bén, linh hoạt trong chuyển đổi mô hình, sản phẩm, làm những đơn hàng nhỏ có tính kỹ thuật cao, ví dụ như trang phục tại các quốc gia Trung Đông, điều mà nhiều năm trước đây các doanh nghiệp dệt may Việt Nam không có lợi thế về kỹ thuật sản xuất.
“Các khách hàng, buyer ngày càng có nhiều yêu cầu gắt gao hơn về các tiêu chuẩn kỹ thuật, trách nhiệm xã hội cũng như thời gian giao hàng, đặc biệt có những khách hàng yêu cầu chịu trách nhiệm đến cùng khi hàng dệt may tới người tiêu dùng. Đây cũng là những yêu cầu mới, đòi hỏi các doanh nghiệp dệt may Việt Nam thích ứng và không thể đứng ngoài “cuộc chơi”, ông Vũ Đức Giang lưu ý.
Theo Chủ tịch Vitas, năm 2025 ngành Dệt May Việt Nam đặt mục tiêu kim ngạch xuất khẩu 47-48 tỷ USD, đây là con số có sự tính toán và nghiên cứu kỹ lưỡng về xu thế đơn hàng. Ngành sợi chưa có sự tăng trưởng hay đột phá về đơn hàng, nhưng với ngành May lượng đơn hàng sẽ dồi dào hơn năm 2024. Hiện nhiều doanh nghiệp dệt may đã ký kết đơn hàng hết quý 1/2025, thậm chí có doanh nghiệp đã ký kết tới hết quý 2/2025.
Định hướng đối với ngành sợi, ông Cao Hữu Hiếu, Tổng Giám đốc Tập đoàn Dệt may Việt Nam (Vinatex) cho biết vai trò của ngành sợi trong tập đoàn rất quan trọng, sử dụng một nguồn lực lớn trong tập đoàn nên cần định hình những hướng đi mới.
Ông Cao Hữu Hiếu lưu ý Ban sản xuất-kinh doanh sợi thành lập nhóm kinh doanh theo từng cụm Bắc, Trung; Xây dựng phương án ổn định nguồn cung nguyên liệu để đưa ra giải pháp và cách thức có được chất lượng nguyên liệu, thời gian giao hàng và giá cả hợp lý; Tiếp tục có các giải pháp để đảm bảo năng lực sản xuất, phát triển nguồn lao động quản trị và kỹ thuật, có cơ chế xứng đáng để cán bộ được điều động an tâm và nỗ lực.
Để thích ứng với thị trường, bà Nguyễn Thị Tố Trang, Tổng Giám đốc Công ty cổ phần Vinatex Phú Hưng cho biết cùng với việc tập trung chào bán các mặt hàng có khả năng khai thác giá bán cao, hiệu quả tốt và mặt hàng có sản lượng lớn để duy trì tối đa sản lượng, giảm tiêu hao, tăng doanh thu và lợi nhuận, Vinatex Phú Hưng sẽ chú trọng giới thiệu và tăng cường công tác bán hàng đối với các loại sợi có giá trị gia tăng cao hơn so với các sợi pha phổ thông như: sợi recycled, sợi nhuộm 1 thành phần hay sợi có các chứng chỉ để tăng sự cạnh tranh trong giá bán, mang lại hiệu quả kinh doanh tốt hơn.
Ngoài ra, đơn vị sẽ quan tâm trau dồi, nâng cao nghiệp vụ, kỹ năng cho đội ngũ bán hàng để tăng tính chuyên nghiệp và tăng sự hài lòng cho khách hàng, giữ vững được tệp khách hàng trung thành; Theo dõi sát thị trường và có các giải pháp phù hợp, kịp thời khi thị trường có sự biến động bất ngờ, đồng thời tăng cường kiểm soát, quản trị dây chuyền sản xuất để đảm bảo và nâng cấp chất lượng, nâng cao uy tín với khách hàng./.
Biểu đồ 3: So sánh thị phần của nhóm hàng mã HS 62 nhập khẩu từ Trung Quốc và Việt Nam vào Hoa Kỳ các năm 2019, 2023 và 8 tháng năm 2024
Các nhóm hàng chiếm tỷ trọng lớn nhất gồm có nhóm mã HS 6204, 6203, 6205, 6211, 6212, 6201, 6202. Trong nhóm mã HS 6 số, nhóm 620462 dẫn đầu về trị giá nhập khẩu vào nước này và hiện có mức thuế NK trung bình là 7,1%.
Bảng 3: Một số mã HS 6 số nhóm hàng dệt may (HS 62) nhập khẩu từ Việt Nam vào Hoa Kỳ có trị giá lớn hoặc tốc độ tăng trưởng mạnh trong giai đoạn 2019-2023
|
Mã HS |
Trị giá NK từ Việt Nam vào Hoa Kỳ (nghìn USD) |
Tốc độ tăng trưởng bình quân 2019-2023 (%) |
Thị phần tại thị trường Hoa Kỳ (%) |
Thuế suất NK vào Hoa KỲ (%) |
|
620462 |
679.151 |
0 |
17 |
8 |
|
620463 |
439.972 |
10 |
36 |
12 |
|
620443 |
136.279 |
1 |
12 |
12 |
|
620442 |
97.390 |
24 |
11 |
9 |
|
620433 |
86.337 |
11 |
34 |
15 |
|
620343 |
482.215 |
13 |
23 |
13 |
|
620342 |
429.875 |
5 |
9 |
9 |
|
620333 |
85.759 |
6 |
40 |
25 |
|
620193 |
474.319 |
3 |
36 |
15 |
|
620113 |
70.764 |
100 |
36 |
18 |
Ủy ban Thương mại Quốc tế Hoa Kỳ (USITC) vào ngày 30/9/2024 đã công bố báo cáo về khả năng cạnh tranh xuất khẩu của một số nhà cung cấp hàng may mặc tại Hoa Kỳ([1]).
USITC đã xem xét cạnh tranh hàng may mặc xuất khẩu của các nguồn cung ứng từ châu Á vào Hoa Kỳ:
+ So sánh thị phần tương đối của các nguồn cung ứng tại thị trường Hoa Kỳ, cũng như phân tích các mô hình thay đổi trong thương mại hàng may mặc;
+ Tổng quan chung về các yếu tố quyết định chính đối với năng lực cạnh tranh xuất khẩu trong ngành may mặc toàn cầu;
+ Hồ sơ cụ thể theo quốc gia của ngành may mặc, bao gồm thông tin về đầu tư, hội nhập theo chiều dọc, tiếp cận miễn thuế vào thị trường Hoa Kỳ, tiền lương và năng suất lao động, nguồn cung ứng đầu vào, cũng như đánh giá về khả năng cạnh tranh xuất khẩu của nguồn hàng từ từng quốc gia trên thị trường Hoa Kỳ.
Đáng chú ý, việc đánh giá năng lực sản xuất thực chất tại mỗi quốc gia cung ứng có ý nghĩa quan trọng trong việc nhận định tính hợp lý của nguồn gốc xuất xứ được khai báo cũng như giá thành hợp lý của hàng dệt may được nhập khẩu từ các nước này vào Hoa Kỳ. Ví dụ, nếu một quốc gia không cải thiện được năng lực sản xuất, đồng thời giá thành sản phẩm cao, nhưng hập khẩu từ các quốc gia này vào Hoa Kỳ lại tăng mạnh về lượng với giá bán thấp hơn chi phí sản xuất hợp lý, thì có thể bị nghi ngờ về xuất xứ.
Những phát hiện chính của báo cáo bao gồm:
+ Hoa Kỳ là quốc gia nhập khẩu hàng may mặc lớn nhất thế giới. Năm 2023, tổng giá trị nhập khẩu hàng may mặc vào Hoa Kỳ đạt 79,3 tỷ USD, phần lớn có nguồn gốc từ Châu Á.
+ Thị phần của các nhà cung cấp lớn hàng may mặc vào Hoa Kỳ đã thay đổi đáng kể trong giai đoạn 2013–2023. Thị phần nhập khẩu từ Trung Quốc, nước xuất khẩu lớn nhất sang Hoa Kỳ, đã giảm trong giai đoạn này (do hàng rào thuế quan), trong khi thị phần của các nhà cung cấp hàng đầu khác như Việt Nam, Bangladesh, Campuchia và Pakistan tăng.
+ Các đối thủ cạnh tranh chính của hàng may mặc Việt Nam tại thị trường Hoa Kỳ, ngoài Trung Quốc còn có Bangladesh, Campuchia, Ấn Độ, Indonesia và Pakistan là những nhà cung cấp đáng chú ý cho Hoa Kỳ. Nằm trong số 10 nhà cung cấp hàng nhập khẩu hàng đầu của Hoa Kỳ năm 2023, năm nước này chiếm tổng cộng 27,0% hàng may mặc nhập khẩu của Hoa Kỳ vào năm 2023.
Mặc dù Bangladesh, Campuchia, Ấn Độ, Indonesia và Pakistan khác nhau về các lợi thế cạnh tranh đối với các thương hiệu và nhà bán lẻ của Hoa Kỳ, nhưng có một số điểm tương đồng nhất định và tất cả đều được báo cáo là có tính cạnh tranh về chi phí sản xuất. Cụ thể như sau:
+ Bangladesh: Là nước xuất khẩu hàng may mặc lớn thứ hai thế giới, Bangladesh có năng lực sản xuất hàng may mặc rộng rãi và chuyên về các đơn đặt hàng số lượng lớn hàng may mặc cơ bản. Các yếu tố như chi phí lao động và đầu vào tương đối thấp, ưu đãi thuế, nên hàng may mặc của Bangladesh có lợi thế cạnh tranh về chi phí.
+ Campuchia: Đầu tư trực tiếp nước ngoài thúc đẩy ngành may mặc hướng đến xuất khẩu của Campuchia, trong đó Campuchia tập trung vào sản xuất cắt, may và nhập khẩu các nguyên liệu thượng nguồn. Ngành may mặc của Campuchia được coi là một giải pháp thay thế hấp dẫn nguồn cung ứng từ Trung Quốc. Ngoài ra, khả năng tuân thủ các quy định về trách nhiệm xã hội của nước này góp phần tạo nên khả năng cạnh tranh cho hàng may mặc Campuchia.
+ Ấn Độ: Ấn Độ có lịch sử lâu đời trong sản xuất hàng dệt may nói chung và may mặc vẫn là nguồn nhập khẩu ổn định của Hoa Kỳ. Chất lượng và năng lực hoàn thiện chi tiết thành phẩm góp phần tạo nên khả năng cạnh tranh của ngành hàng may mặc của Ấn Độ, được hỗ trợ bởi ngành may mặc tích hợp theo chiều dọc cao.
+ Indonesia: Là nhà cung cấp chính nhiều loại quần áo, Indonesia xuất khẩu phần lớn hàng may mặc của mình sang Hoa Kỳ. Mặc dù là nguồn cung cấp có chi phí tương đối cao so với các nước khác (một trong những nguyên nhân là do chi phí logistics nội địa của nước này khá cao), nhưng Indonesiasản xuất các loại hàng may mặc phức tạp, có giá trị cao như trang phục công sở, trang phục ngoài trời và trang phục thể thao, đây là lợi thế cạnh tranh của nước này trên bản đồ dệt may thế giới nói chung và tại thị trường Hoa Kỳ nói riêng.
+ Pakistan: Không giống như những nước không chủ động được về nguồn bông và phải phụ thuộc vào nhập khẩu như Việt Nam, ngành bông của Pakistan hỗ trợ ngành may mặc của đất nước, vốn nổi tiếng với sản xuất vải denim chất lượng cao. Tích hợp theo chiều dọc và tiếp cận với bông trong nước là thế mạnh cạnh tranh, nhưng người mua coi rủi ro địa chính trị là mối lo ngại.
Theo dữ liệu từ Tổ chức thương mại quốc tế (WTO), dựa trên báo cáo của Hoa Kỳ theo quy định, các biện pháp chống bán phá giá có hiệu lực từ ngày 01/01/2020 đối với nhóm hàng dệt may nhập khẩu vào nước này được thống kê trong bảng dưới đây. Trong đó, Việt Nam có 01 vụ việc, có hiệu lực từ ngày 14/12/2021, là kết quả của cuộc điều tra khởi xướng từ ngày 23/11/2020, áp dụng với sợi polyester có kết cấu.
Bảng 4 : Thống kê các vụ việc chống bán phá giá Hoa Kỳ áp dụng với hàng hóa nhập khẩu vào nước này, có hiệu lực từ ngày 01/01/2020
|
Biện pháp có hiệu lực từ ngày |
Mã số vụ việc |
Ngày khởi xướng điều tra |
Thị trường XK vào Hoa Kỳ |
Tên hàng |
HS Section code |
|---|---|---|---|---|---|
|
14/12/2021 |
A-549-843 |
23/11/2020 |
Thái Lan |
Sợi polyester có kết cấu (Polyester textured yarn) |
XI |
|
14/12/2021 |
A-552-832 |
23/11/2020 |
Việt Nam |
Sợi polyester có kết cấu (Polyester textured yarn) |
XI |
|
14/12/2021 |
A-557-823 |
23/11/2020 |
Malaysia |
Sợi polyester có kết cấu (Polyester textured yarn) |
XI |
|
14/12/2021 |
A-560-838 |
23/11/2020 |
Indonesia |
Sợi polyester có kết cấu (Polyester textured yarn) |
XI |
|
10/01/2020 |
A-533-885 |
19/11/2018 |
India |
Sợi polyester có kết cấu (Polyester textured yarn) |
XI |
|
10/01/2020 |
A-570-097 |
19/11/2018 |
Trung Quốc |
Sợi polyester có kết cấu (Polyester textured yarn) |
XI |
|
16/08/2018 |
A-580-895 |
24/07/2017 |
Hàn Quốc |
Sợi polyester nóng chảy thấp(Low melt polyester staple fiber) |
XI |
|
16/08/2018 |
A-583-861 |
24/07/2017 |
Đài Loan (TQ) |
Low melt polyester staple fiber |
XI |
|
20/07/2018 |
A-533-875 |
27/06/2017 |
Ấn Độ |
Sợi polyester denier mịn (Fine denier polyester staple fiber) |
XI |
|
20/07/2018 |
A-570-060 |
27/06/2017 |
Trung Quốc |
Fine denier polyester staple fiber |
XI |
|
20/07/2018 |
A-580-893 |
27/06/2017 |
Hàn Quốc |
Fine denier polyester staple fiber |
XI |
|
20/07/2018 |
A-583-860 |
27/06/2017 |
Đài Loan (TQ) |
Fine denier polyester staple fiber |
XI |
|
01/09/2010 |
A-570-952 |
06/08/2009 |
Trung Quốc |
Ruy băng dệt hẹp với viền dệt(Narrow woven ribbons with woven selvedge) |
XI |
|
01/09/2010 |
A-583-844 |
06/08/2009 |
Đài Loan (TQ) |
Narrow woven ribbons with woven selvedge |
XI |
|
01/06/2007 |
A-570-905 |
20/07/2006 |
Trung Quốc |
Một số sợi polyester |
XI |
|
01/06/2006 |
A-570-899 |
28/04/2005 |
Trung Quốc |
Artist canvas |
XI |
|
25/05/2000 |
A-580-839 |
29/04/1999 |
Hàn Quốc |
Sợi xơ polyester (Polyester staple fiber) |
XI |
|
25/05/2000 |
A-583-833 |
29/04/1999 |
Đài Loan (TQ) |
Polyester staple fiber |
XI |
Nguồn: WTO (cập nhật vào tháng 8/2024)
Cần lưu ý trên đây là các biện pháp có hiệu lực từ ngày 01/01/2020, trong khi các biện pháp áp dụng trước đó sẽ được rà soát định kỳ theo luật định của Hoa Kỳ và có thể được gia hạn nếu việc chấm dứt biện pháp đó có thể tái diễn hành vi bán phá giá/trợ cấp gây thiệt hại cho nền sản xuất của Hoa Kỳ.
Ví dụ, vào 20/9/2024, Cục Phòng vệ thương mại (Bộ Công thương) cho biết, Hoa Kỳ ban hành kết luận cuối cùng vụ việc rà soát cuối kỳ lần thứ nhất sản phẩm túi dệt nhập khẩu từ Việt Nam.
Theo đó, Bộ Thương mại Hoa Kỳ (DOC) đã đăng công báo kết luận cuối cùng vụ việc rà soát cuối kỳ lần thứ nhất lệnh áp thuế chống bán phá giá (CBPG) và thuế chống trợ cấp (CTC) đối với sản phẩm túi dệt (Laminated Woven Sacks) nhập khẩu từ Việt Nam.
Trước đó, ngày 4/6/2019, DOC đã ban hành lệnh áp thuế CBPG và CTC đối với túi dệt từ Việt Nam. Ngày 1/5/2024, DOC đã khởi xướng cuộc rà soát hoàng hôn lần thứ nhất nêu trên. Sản phẩm bị điều tra là túi dệt (Laminated Woven Sacks) nhập khẩu từ Việt Nam có mã HS 6305.33.0040, 3917.39.0050, 3921.90.1100, 3921.90.1500, 3923.21.0080, 3923.21.0095, 3923.29.0000, 4601.99.0500, 4601.99.9000, 4602.90.0000, và 5903.90.2500. Mã vụ việc: A-552-823, C-552-824.
Trong vụ việc này, DOC đã tiến hành thủ tục rà soát cuối kỳ nhanh (expedited sunset review) diễn ra trong vòng 120 ngày do không nhận được phản hồi hoặc trả lời của các doanh nghiệp bị đơn có liên quan. Tại kết luận này, DOC cho rằng việc ngừng áp thuế CBPG và CTC đối với sản phẩm túi dệt nhập khẩu từ Việt Nam có khả năng dẫn đến việc tiếp tục hoặc tái diễn hành vi bán phá giá với biên độ bình quân gia quyền ở mức 292,61% và biên độ chống trợ cấp ở mức 3,02% (ngoại trừ một công ty không hợp tác bị áp mức thuế CTC 198,87%). Theo đó, DOC sẽ tiếp tục duy trì lệnh áp thuế CBPG và CTC đối với túi dệt từ Việt Nam thêm 5 năm nữa.
Theo khuyến nghị của Cục Phòng vệ thương mại, các công ty xuất khẩu vào Hoa Kỳ và đang chịu mức thuế hiện hành có thể đề nghị DOC rà soát hành chính để thay đổi mức thuế hàng năm. Trong trường hợp cần thiết, doanh nghiệp có thể liên hệ với Cục Phòng vệ thương mại để được hỗ trợ kịp thời.
[1] Báo cáo (Số hiệu 332-602) được thực hiện theo yêu cầu vào ngày 20 tháng 12 năm 2023. https://www.usitc.gov/press_room/news_release/2024/er0930_65955.htm
Video

